

Snowballer — Edição Especial | Série: O Arquitecto
Em Fevereiro de 2026, os dois co-responsáveis pelo private equity da Apollo Global Management e um sócio sénior publicaram um documento de sete páginas com um título que, lido fora de contexto, parece uma provocação: Private Equity Returns to Its Roots.
Durante uma década, os gestores de private equity confundiram alavancagem barata e expansão de múltiplos com talento.
Agora que as taxas normalizaram, resta o trabalho antigo: comprar bem, melhorar operacionalmente a empresa, devolver capital cedo e por várias vias.
A Apollo passou trinta e cinco anos a fugir daquilo que era, o fundo agressivo da casa, fugiu para o crédito, fugiu para os seguros. E para o investment grade. Em 2026, com 1,05 biliões de dólares sob gestão, publica um whitepaper a dizer à indústria que a resposta está em 1990. TUDO era um círculo.
I. A primeira Apollo: o preço de entrada como única vantagem
Vale a pena recordar de onde vem esta casa, porque a memória institucional explica tudo o que se segue.
A Apollo nasce em 1990. O Drexel acabava de implodir e o mercado de high yield que Milken tinha criado estava em pânico generalizado.
A tese fundadora não era sofisticada: se toda a gente é obrigada a vender dívida abaixo do valor de recuperação, o comprador marginal ganha dinheiro sem precisar de que nada corra bem.
O alpha estava inteiramente na compra.
E esta é a Apollo que William Cohan documenta em Money to Burn, publicado a 8 de Setembro de 2026, quase setecentas páginas de acesso privilegiado aos protagonistas, guerras internas, processos judiciais e a queda de Black.

II. O erro de categoria de uma década
Entre 2010 e 2022, a indústria inteira cometeu o mesmo erro de categoria: tratou beta como skill.
Os números que a própria Apollo cita são brutais. Nos negócios de buyout entrados a partir de 2010 e liquidados até 2021, cerca de 66% da criação de valor veio de alavancagem e expansão de múltiplos , ou seja, duas variáveis que nenhum gestor controla.
Desde 2018, as chamadas de capital excederam as distribuições em aproximadamente 1,5 biliões de dólares.
O efeito é visível em qualquer carteira institucional: saídas lentas, DPI deprimido, fundos que ultrapassam os dez anos de vida contratual e arrastam consigo a TIR.
A dispersão entre o quartil superior e o quartil inferior dos fundos passou dos 25 pontos percentuais.
A indústria respondeu com engenharia: veículos de continuação, secundários, estruturas híbridas, mecanismos para fabricar liquidez em vez de a gerar. A Apollo respondeu de outra maneira. Mudando de negócio.
III. A segunda reinvenção: a Athene e a inversão do problema
No Investor Day de 2024, Marc Rowan fez uma coisa que raramente se vê num CEO a apresentar um plano a cinco anos: passou os primeiros dez minutos a explicar que o sucesso da sua firma tinha sido, em boa parte, sorte.
Em 2008, diz ele, a Apollo e todos os seus pares eram mais ou menos a mesma coisa: cerca de 40 bilhões de dólares de activos, dos quais uns 35 bilhões em private equity e cinco bilhões “de outra coisa”.
No final de 2023, a Apollo tinha 650 bilhões. Os activos multiplicaram-se por dezasseis ou dezassete. A receita, por sete. Nenhum negócio de serviços financeiros cresce assim. Cresceram mais depressa do que a Apple.
A pergunta que Rowan colocou publicamente à sua própria equipa foi se tinham sido espertos ou sortudos.
A resposta dele: sortudos, espertos apenas o suficiente para se posicionarem à frente de dois ventos de cauda extraordinários.
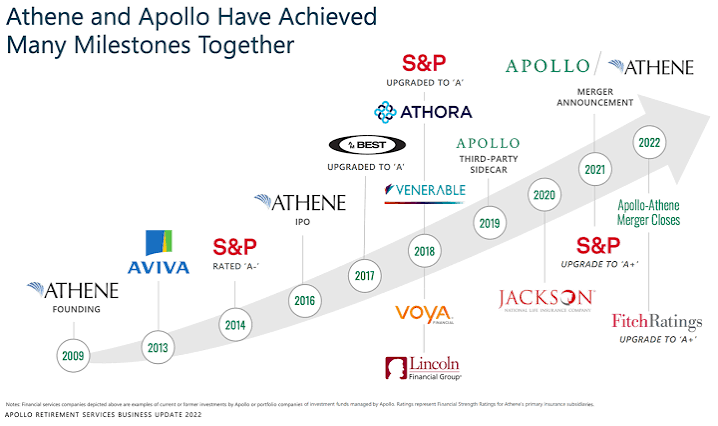
Primeiro, toda a instituição financeira existente no mundo passou quinze anos a jogar à defesa depois da crise, enquanto a Apollo fundava uma instituição nova (a Athene, em 2008) e jogava ao ataque.
Segundo, os bancos centrais empurraram as taxas para zero e todos os que tinham prometido rendimento a alguém: seguradoras, fundos de pensões, contrapartes contratuais saíram à procura de yield e encontraram-nos.
A inversão
A tese da Apollo pós-2022 assenta numa inversão de premissa que continua a ser mal compreendida do lado de fora. A indústria toda mede-se por AUM e por capital captado.
Rowan afirma que o constrangimento vai mudar de lado: a escassez deixará de ser de capital e passará a ser de activos.
Se tiver razão, a métrica que interessa não é quanto dinheiro se levanta, é quantos activos se consegue originar, e originar ao custo e na forma de capital adequados, porque o mundo ao nível investment grade é muitíssimo maior do que o mundo ao nível dos 20% de custo de capital.
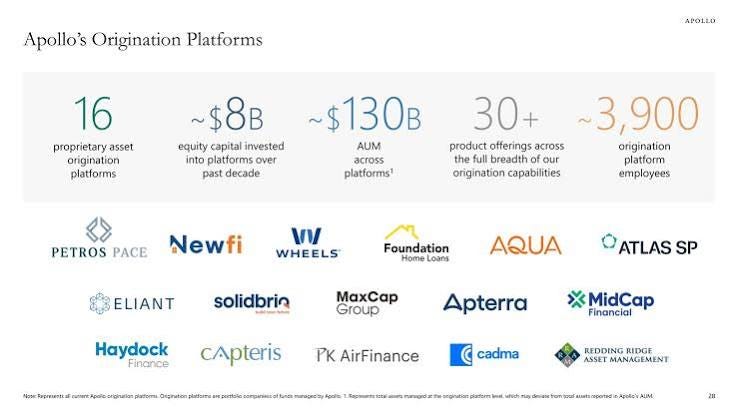
Daí a arquitectura. A Apollo tem hoje cerca de quatro mil pessoas que não carregam um cartão de visita da Apollo: trabalham em dezasseis plataformas de originação que a firma comprou ou construiu ao longo de quinze anos, com mais de oito bilhões de dólares investidos.
É a maior concentração de pessoas do grupo, maior do que a gestão de activos (três mil) e do que os serviços de reforma (menos de mil e quinhentos) somadas.
Do outro lado está a Athene. E a Athene é o ponto onde a maioria dos analistas continua a ler mal o negócio.
A Athene não é um veículo de captação
Rowan é explícito: quem entrar no negócio de seguros para juntar activos está numa missão condenada. A Athene funciona por uma razão estrutural , o passivo dela precisa de segurança de longo prazo com spread, e a Apollo parte do princípio de que não existe excess return em rendimento fixo transaccionado publicamente. O único excess return em IG vem de o originar.
Os números da carteira contam a história melhor do que qualquer apresentação: cerca de 97% em NAIC 1 e 2, as categorias de melhor notação; aproximadamente 5% em alternativos; cerca de 1% em acções; zero em equity imobiliária.
Compare-se com a média do sector, que carrega mais alternativos, mais acções e mais imobiliário, precisamente porque não consegue gerar IG privado.
O spread adicional que a Apollo extrai desta originação ronda os 150 pontos base. E note-se o sentido: é um spread obtido a desriscar a carteira, não a arriscá-la.
O que a Apollo construiu não foi um fundo melhor. Foi capital permanente com uma obrigação de longo prazo do outro lado, que a obriga a gerar spread de forma recorrente em vez de perseguir múltiplos de saída.
Quem tem capital permanente pode comprar activos que ninguém com um fundo de dez anos consegue comprar. Esta é a vantagem estrutural mais barata que existe em mercados de fronteira , e é quase inteiramente ignorada.
Pegar num negócio informal com fluxo de caixa real e transformá-lo numa entidade com contabilidade, contratos, garantias e histórico é, em termos de balanço, a mesma operação que a Apollo faz quando transforma um financiamento corporativo bilateral num activo com notação IG. Não se está a assumir mais risco; está-se a tornar o risco legível. É exactamente o que Rowan descreve quando diz que o spread da Athene vem de desriscar a carteira, não de arriscá-la.
Cohan fecha o seu livro com a pergunta certa: as firmas como a Apollo inventaram um modelo genial para o financiamento global, ou plantaram a semente da próxima crise?
Uma instituição que origina o activo, o coloca no balanço da seguradora que controla, o apresenta a uma agência de notação e depois o marca a modelo está, estruturalmente, a fazer aquilo que já correu mal antes.
E o destinatário final destes activos, como a Bloomberg observou, já não é a fundação de uma universidade. São as poupanças de reforma de gente comum, através do 401(k), dos produtos de rendimento garantido e do canal de wealth advisory.
Fontes: Apollo Global Management, “Private Equity Returns to Its Roots” (Fevereiro 2026); Apollo Investor Day 2024, intervenção de Marc Rowan; Apollo Global Management, resultados do 2.º trimestre de 2026 (8-K e 10-Q); Torsten Slok, The Daily Spark, “The Case for Value Over Growth Is Building” (28 de Junho de 2026); William D. Cohan, Money to Burn (Portfolio, Setembro de 2026), e a recensão da Bloomberg.